
拆解裕同、中荣、合兴、美盈森半年报,同样做包装差距这么大?
2026年上半年,国内纸包装行业在终端消费弱复苏与产业链成本博弈中持续寻找平衡。通过对合兴包装、美盈森、裕同科技、中荣股份四大上市巨头一季度与半年度数据的拆解,二季度的真实经营图谱与盈利分化特征已清晰浮出水面。
四大瓦楞彩盒巨头二季度核心经营分析
从各家二季度单季财务数据及环比表现来看,头部企业在订单承接、成本转嫁与利润结构上呈现出截然不同的发展轨迹:
合兴包装:主业扣非承压,非经常性收益增厚账面
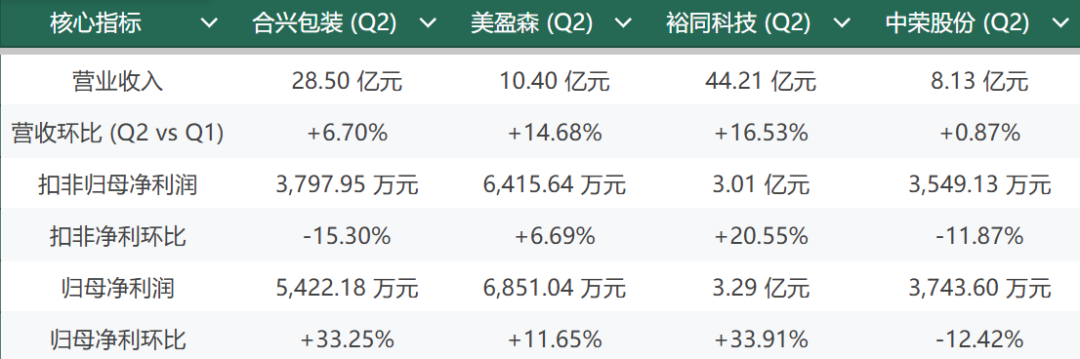
营收端温步抬升: 二季度单季实现营收28.5亿元,环比微增6.7%(增加约1.79亿元),展现出深耕瓦楞包装主业的强客户粘性。
利润结构显著分化: 二季度归母净利润环比大幅反弹33.25%(达5422.18万元),但扣非净利润反而环比下滑15.3%(仅为3797.95万元)。
收益属性拆解: 二季度非经常性净收益达+1624.23万元(一季度为-415.01万元),表明账面利润的高增主要由政府补助或资产处置等非经常性损益带动,主营快消品包装业务受下游客户降本传导与刚性成本上升影响,边际毛利面临阶段性挤压。
美盈森:订单稳健修复,主营盈利扎实健康
营收重回双位数增长: 二季度单季营收达10.4亿元,环比增长14.68%,单季营收规模突破10亿元关口,反映出智能制造与下游多元客户订单在二季度呈现良好的回暖节奏。
利润实现同步向上: 二季度归母净利(6851.04万元,环比+11.65%)与扣非净利(6415.64万元,环比+6.69%)保持稳健增长。
主业纯粹度极高: 一季度与二季度扣非利润占归母利润比例均保持在93%以上,盈利基本盘扎实,表现出较强的抗波动韧性。
裕同科技:规模效应释放,盈利弹性全面领跑
营收加速放量: 二季度单季营收突破44.21亿元,较一季度净增6.27亿元,环比大幅增长16.53%,下游消费电子核心客户备货需求显著提速。
经营杠杆充分体现: 二季度扣非净利润达3.01亿元(环比+20.55%),归母净利润达3.29亿元(环比+33.91%)。利润增速显著跑赢营收增速,展现出高端纸包装龙头在规模效应释放后的高盈利弹性与成本管控优势。
结构持续优化: 扣非利润占比超91%,内生主业增长极为强劲。
中荣股份:营收横盘维稳,毛利与费用端短期受挤
营收整体平稳: 二季度单季实现营收8.13亿元,较一季度微增0.87%,两个季度交付规模基本持平,消费与日化包装底盘相对稳固。
盈利端双位数收缩:二季度扣非净利润(3549.13 万元)与归母净利润(3743.6万元)分别环比下滑11.87%与12.42%。在营收微增的情况下净利润走弱,显示二季度在原材料成本转嫁及期间费用控制上面临短期阻力。
主业支撑稳固: 扣非利润占归母比重维持在94.81%,虽然利润率承压,但盈利依然高度依赖主业运营。
纸包装行业当下的“三重承压”
纸包装作为典型的中游制造业,处于产业链的“夹心层”。四大巨头在二季度呈现出的盈利分化与部分企业扣非利润的收缩,深刻折射出当前行业面临的三重系统性压力:
上游原辅料与刚性成本的“钝刀割肉”: 原纸采购端受进口木浆价格周期性扰动与大宗废纸/白卡纸价格震荡影响,整体采购成本并未形成持续的单边下行红利;同时,环保水性油墨、环保胶黏剂等辅料成本居高不下,叠加人工工资、厂房折旧等固定成本的刚性上升,持续挤压中游包装厂的毛利空间。
下游核心客户的“强力降本传导”: 在终端消费市场温和复苏的背景下,下游食品饮料、日化美妆、快消品等品牌客户自身的经营策略更加注重控本增效。品牌方频繁通过集中比价、压低加工费、拉长应收账款账期等方式将价格压力强势传导至包装供应商,导致中游制造端缺乏足够的成本转嫁话语权。
存量博弈下的“同质化价格内卷”: 传统瓦楞纸箱和普通中低端彩盒的准入门槛相对较低,区域性产能整体供过于求。为争夺有限的存量订单,大量中小企业采取低价策略参与竞争,拉低了区域市场的加工费均价,对合兴、中荣等快消品包装龙头的扣非净利率形成了持续的压制。
二季度纸包装行业呈现出“规模易得、利润难守”的普遍现状。
除了裕同科技凭借高端消费电子的品类壁垒和全球化规模效应实现利润加速释放、美盈森依托精细化制造实现稳健修复外,以合兴包装、中荣股份为代表的传统快消与瓦楞彩盒龙头均不同程度地面临主营业务盈利收缩的考验。
这种结构性的分化清晰地表明,在“两头受挤”的存量时代,纸包装制造仅靠规模扩张已难以保障利润质量,企业的持续盈利能力越来越取决于深度的成本内控、客户结构的高端化程度以及抵御产业周期的韧性。