
小C评论丨第十届全印展看见中国印刷业转身
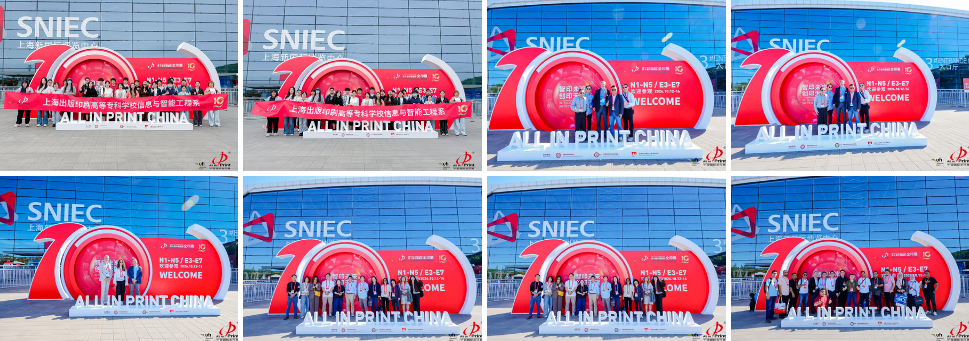
第十届中国国际全印展(All in Print China)于10月12日至16日在上海新国际博览中心举办并顺利落下帷幕。作为本年度全球印刷包装行业的重要行业盛会,本届展会交出了一份亮眼的成绩单:展览面积达12万平方米,共设置10个室内展馆,吸引了1100余家参展企业,共接待180870名专业观众,观众覆盖141个国家和地区,其中海外买家占比22.43%,展出规模与观展人数均创历届新高,现场成交及意向签约额突破百亿元。
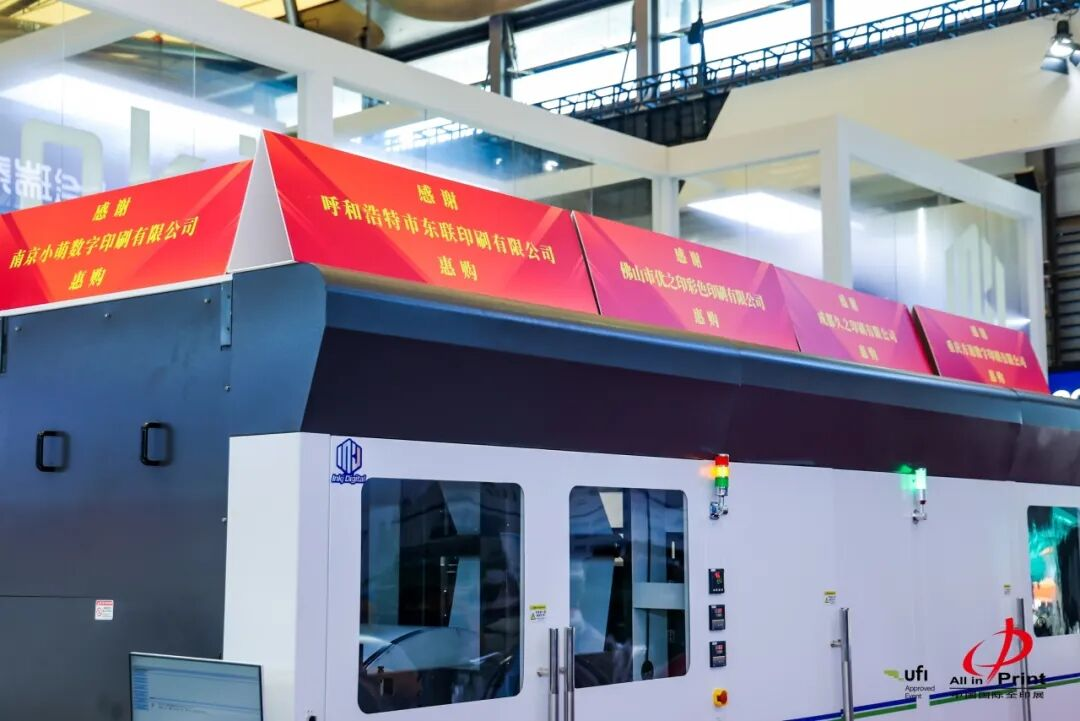
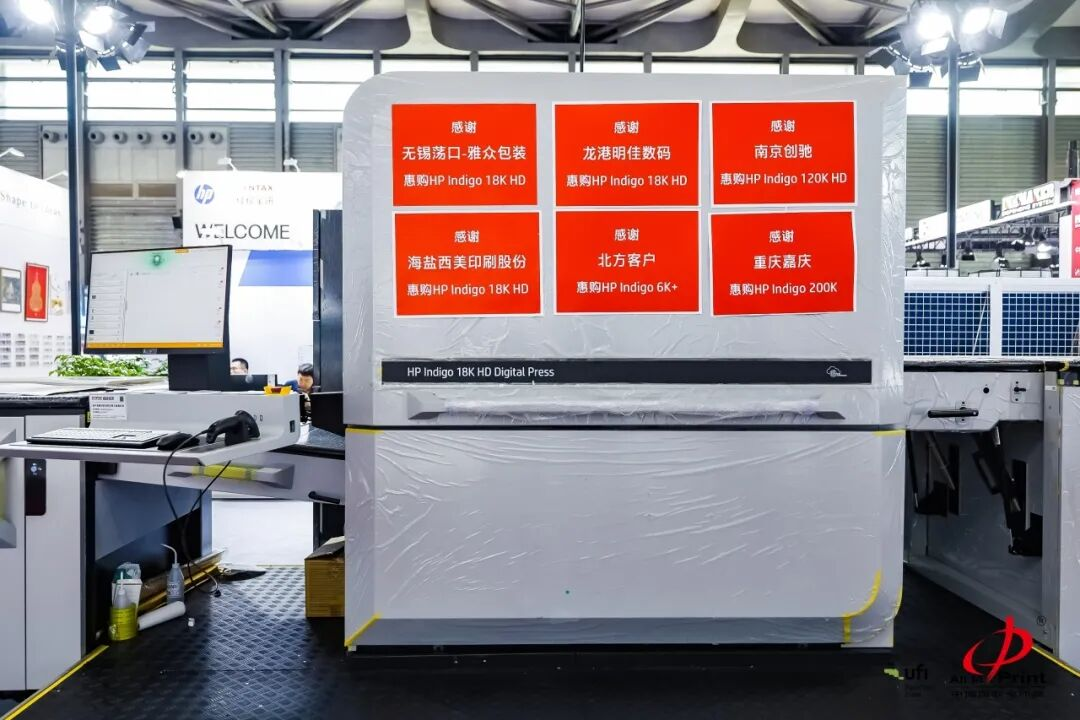
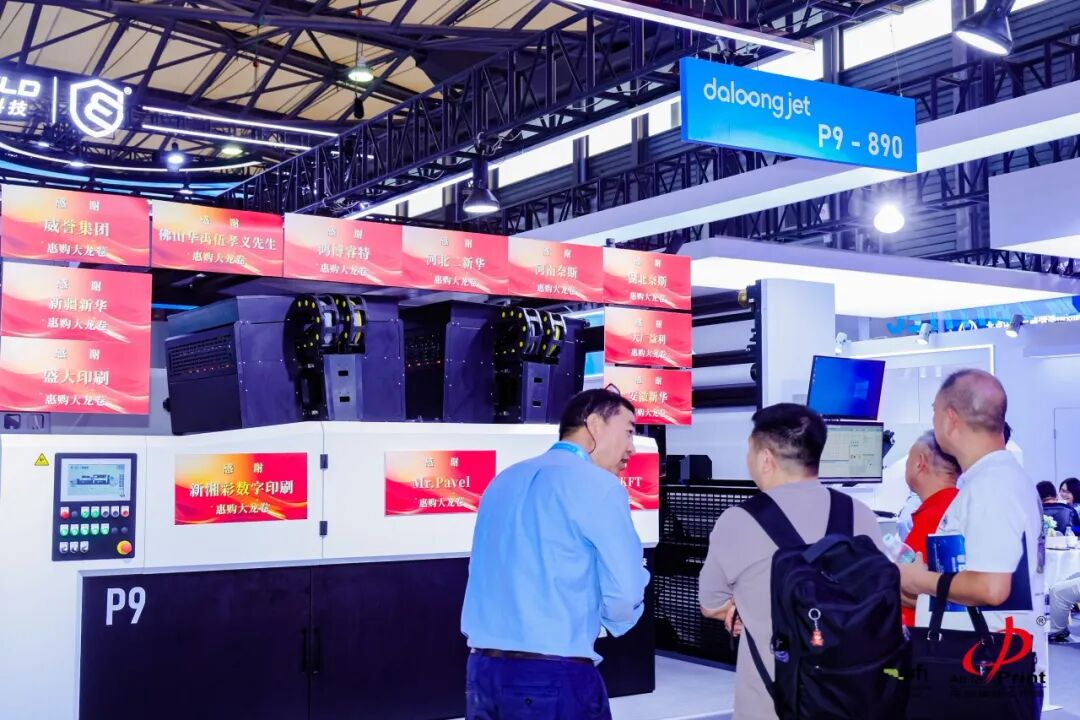
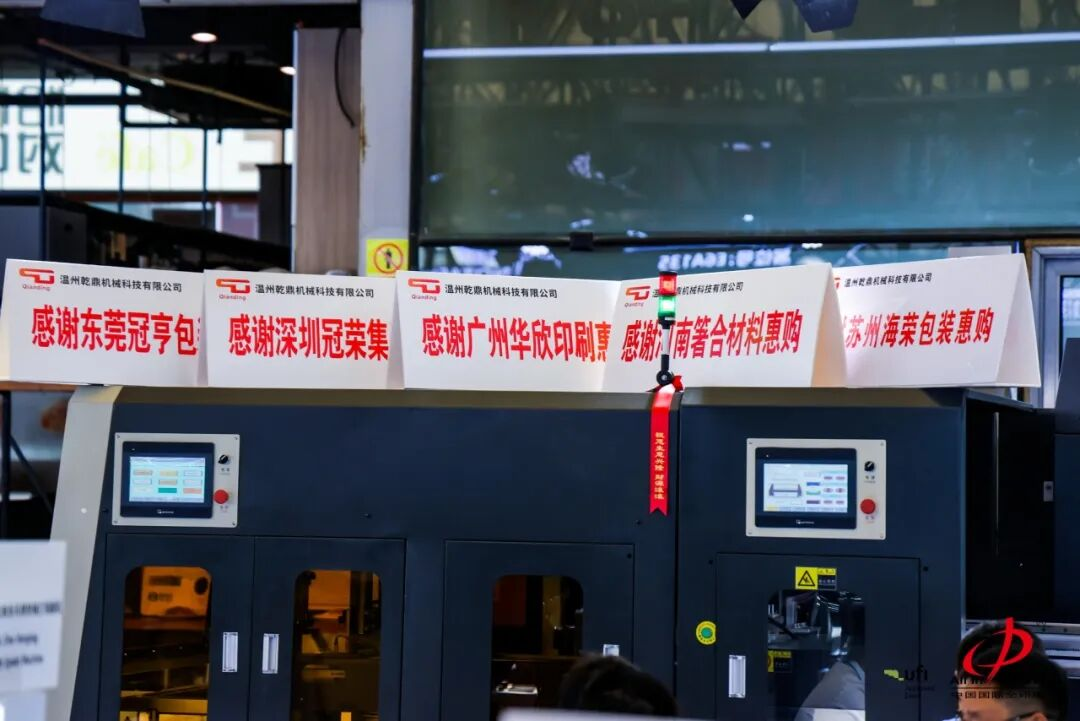
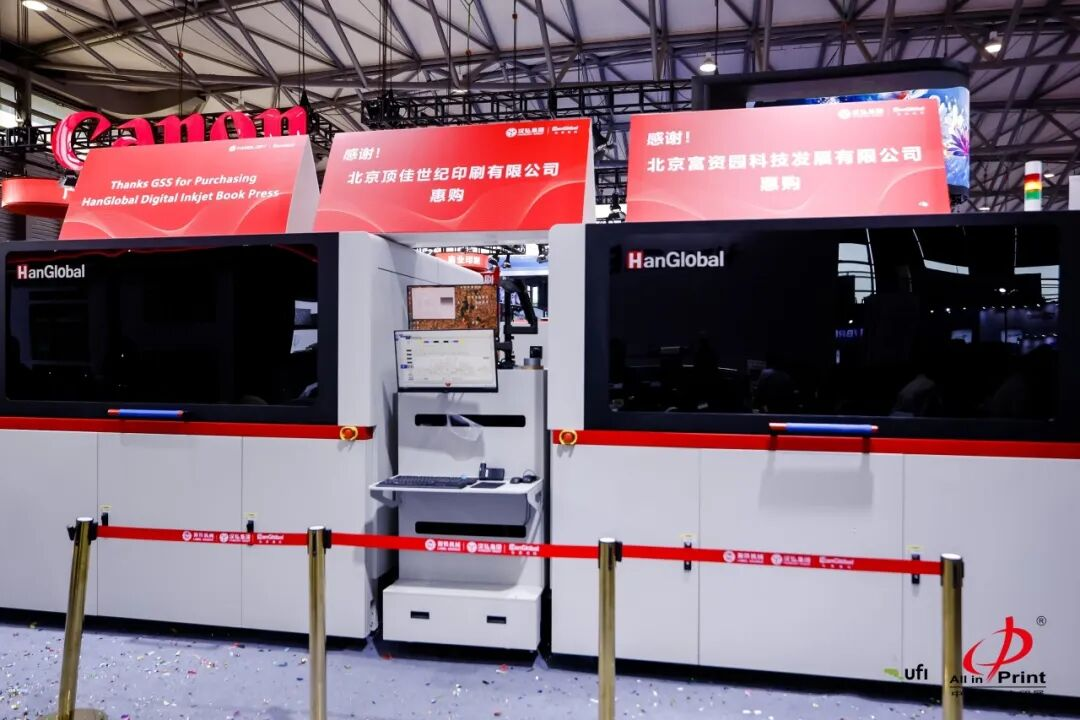
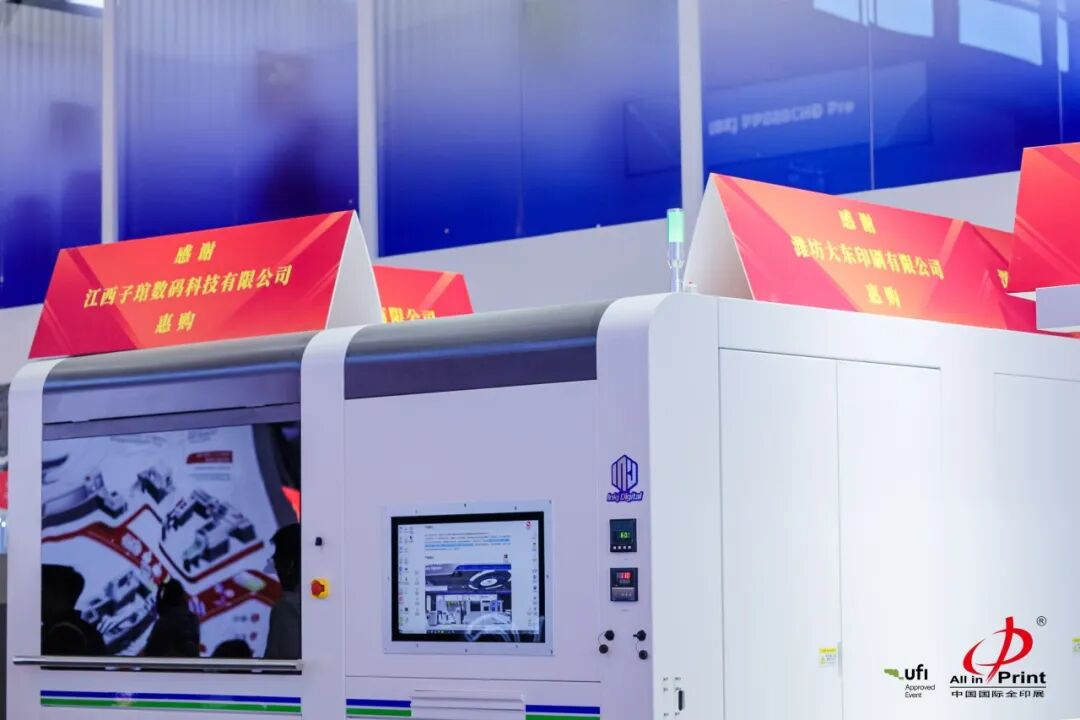
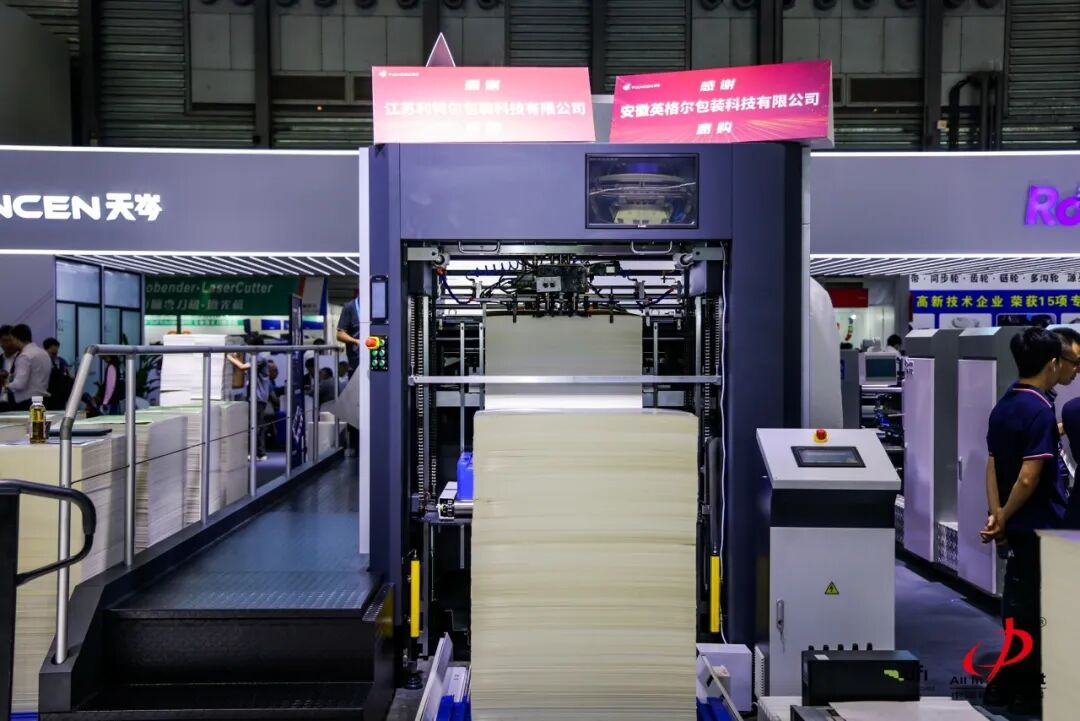
透过展馆内随处可见的“感谢惠购”与“已售出”展板,我们不仅看到了设备交易的活跃度,更应洞察到这些成交数字背后,中国乃至全球印刷供应链正在发生的结构性位移。从行业媒体的视角审视,本届全印展在观展阵容、展品逻辑及营销势能上,释放了三个极具研判价值的行业信号。
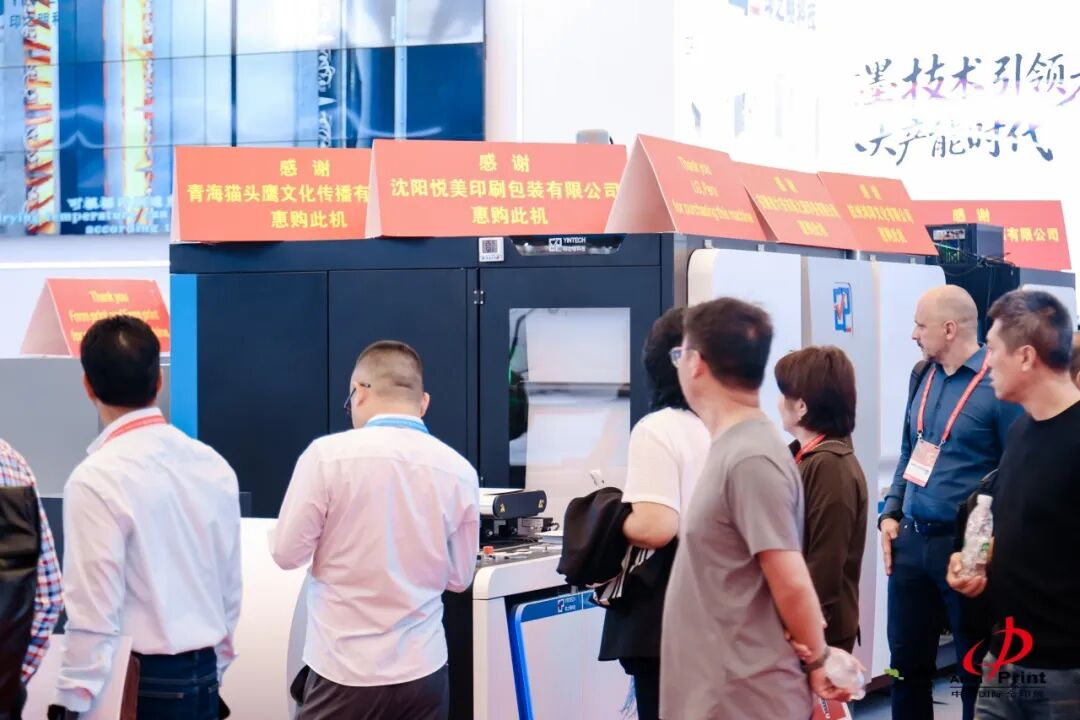
本届全印展的国际化浓度,首先体现在一组硬核数据上:海外买家占比高达22.43%,51个国际团组远道赴会,"印度日""印尼日""drupa 2028中国新闻发布会"等同期活动密集登场。这样的国际化程度,在国内印刷包装行业展会中并不多见。
海外观众占比的大幅跃升,并非偶然的营销成果,其背后是全球印刷产业周期与中国装备供给能力共振的结果。若将视线从展会现场移开,放到全球印刷包装产业的宏观坐标中审视,便能看清这股"洋面孔"热潮的来龙去脉。
先看一组纵向对比:2023年第九届全印展的海外观众占比约为10%,而本届跃升至22.43%,增幅超过12个百分点。这一跃升的背后,是印刷包装行业设备更新周期与全球产能地理重构两股力量的叠加。
印刷包装行业存在明显的设备更新周期,通常为五至八年。2020年前后,全球印企在疫情前产能扩张与环保合规要求的驱动下完成了一轮集中采购,这批设备在2025至2026年前后陆续进入更新窗口期。
和上一轮更新不同,本轮更新的地理分布已经发生变化:欧美市场的更新以技术改造和自动化升级为主,新增产能规模有限;而东南亚、中东、拉美等新兴市场正处于产能建设阶段,新建工厂的设备选型需求正在集中释放。越南、泰国、印尼、墨西哥等地的印包工厂陆续建成,可当地的设备制造与技术服务体系几乎空白,设备采购高度依赖进口。
中国正是这一轮海外设备采购的主要供给方之一。当前中国印刷装备的出口结构正在转型,出口动能已从成本优势驱动,转向技术集成、解决方案提供和绿色制造综合驱动,高附加值数字印刷设备及智能化印后单元的出口占比持续提升。对新兴市场的买家而言,中国装备在性价比、交付周期和产线整线配套能力上具备明显综合优势,但供应商分散、供需信息不对称的问题仍然存在,他们需要一个能够集中考察评估中国装备、对比不同供应商方案、一次性完成选型与商务洽谈的平台。
全印展的办展周期与内容布局恰好匹配了这一需求。两年一届的间隔,正好覆盖一轮设备选型与配套决策的完整周期;10月的档期,恰好落在海外买家下半年执行预算、规划次年产能的关键节点上;买家来到这里,面对的本身就是经过筛选的中国装备供给池,无需从零开始搜寻供应商。本届展会“印度日”“印尼日”等同期活动密集举办,也说明主办方正有意识地将新兴市场的采购需求与展会档期对接。
全印展二十三年前创办时,是“海外技术走进中国”的窗口;到今天,它同时成为“中国方案走向世界”的平台。双重身份叠加在全球产业链重构的关键节点,海外观众占比达到22.43%便不再是偶然,而是时代发展红利的一次集中体现。
从发布数量来看,本届展会新品密度为近年罕见,开展便进入新品集中发布的高潮,全球首发、中国及亚洲首秀的产品覆盖数字印刷、印后加工、标签、印前耗材全产业链环节。但从结构上看,单纯的“新设备”已经不多,多数发布主体都以“设备+软件+工艺+服务”的整体方案形式推出产品。这一变化背后,是两条并行推进的发展线索。
与往届以整机进口销售为主的参展模式不同,本届展会上国际品牌与中国企业的合作明显深化,合作形式从代理销售转向技术绑定与联合开发。
圣德科技与理光中国宣布达成深度战略合作,联合推出精锐M880、精彩D330C、精驰HD16000三套生产方案,分别覆盖书刊印刷、商业彩印和高端包装赋码场景;
炜冈科技与比利时数字印刷品牌赛康(Xeikon)宣布达成合作;
爱普生首发的数柔一体水性环保喷墨标签方案,是其与深圳瑞邦合作推进的产品,将数码喷墨与传统柔印工艺相结合,针对长短订单混杂的生产现状,提供了可按订单结构灵活配置产能的方案。
类似的合作还包括:
得世与皓僖科技联合带来数字标签印刷平台Tau G3 Peak的中国首秀,该平台主打突破数字印刷仅适用于短单的局限;
柯达则与上海上尊机械联合推出全胜Q1600制版机搭配腾格里免冲洗印版的一体化绿色印前方案。
首发阵地的选择同样能说明问题。佳能新一代B2+幅面单张纸喷墨印刷机varioPRESS iV7在本届展会完成亚洲首秀,并计划2027年下半年在亚太地区上市。主办方层面,drupa组委会在展会期间举办“drupa 2028中国新闻发布会”,全印展是其全球联盟展体系中唯一的中国展会。综合这些信息可以判断:国际品牌和机构正在将中国市场从“销售市场”重新定位为“首发市场”和“战略市场”,深度本土化已成为行业共识。
与国际品牌本土化相对应的,是国产设备的“立起来”。本届展会上,国产厂商的全球首发数量与规格均处于历届高位。
炜冈科技全球首发WGQ920全轮转加间歇多功能高速印刷机,支持间歇式与全轮转两种模式切换,集成柔印、凹印、冷烫、热烫、上光、模切、压痕等工艺,面向宽幅标签及全域包装市场。
方正电子实现三款设备全球首发:桀鹰P8800CHD、P4400SCHD高清彩色喷墨轮转印刷机,以及行业首创的D330DHD双色单张纸喷墨印刷机,同时展出方正畅流喷墨版、EagleRIP工作流软件。
山东盈科杰四款设备全球首发,展会期间全程实机运行,展示书刊POD按需印刷与数码包装的多介质输出能力。
至一科技携大龙卷、小龙卷、八色书口鱼三款主力设备亮相,打通内文印刷、封面成型与书口加工环节,现场演示宽幅铜版纸高速印刷工艺,其方案指向书刊生产从“按帖印刷”向“按本印刷”的模式转换。
中特集团以“全套印刷包装设备解决方案”为主线,集中呈现胶印、柔印、数码印刷与印后设备,覆盖标签、软包装、折叠纸盒从印刷到成品输出的完整链路。
快易达机械与上海出版印刷高等专科学校共同研发的高适配性印后清废版生成软件,为产学研合作成果,指向印后环节的软件适配与效率提升……
国产设备集体“立起来”的另一面,是市场对其接受度的显著提升。从现场签约与问询情况看,国产设备已不再是“备选方案”,而是越来越多印企在扩产、更新设备时的优先考量。据不完全统计,展会现场国产高端设备达成大批签约,高速喷墨等此前由进口品牌主导的领域也出现了许多“已售”标识。这一变化的背景是,国产设备在核心机械结构、伺服控制、喷墨系统等关键环节完成自主突破后,凭借本地化服务响应和场景适配能力,正在改变印刷企业的采购决策逻辑。
从“能用”到“好用”,再到“值得信赖”,国产设备在本届全印展上完成了一次集体亮相。这种信任的建立并非一日之功,而是源于过去数年间在印刷企业实际生产环境中持续积累的稳定性验证与投资回报数据。当国产设备在高速运转下的套印精度、色彩一致性与长时间连续生产的稳定性等指标上逐步逼近进口机型,其在采购决策中的权重便不再仅由价格因素决定。
值得注意的是,本届展会上,无论外资还是国产品牌,发布的新品都在突破单机边界。
惠普展出HP Indigo 18K HD数字印刷机与PrintOS智能车间整套方案,覆盖排程、运维、质控全流程;
海德堡展示数字化工厂实践,并配套全生命周期服务;
博斯特以“智联全程,共赴零缺陷包装”为主题,展示覆盖模切、糊盒、在线质检和自动装箱的智能化全流程方案,将设备、软件与工艺服务整合呈现;
浩达智能展出折叠盒智能生产线,将单机与联动线组合为整线方案;
凌云光VisionPrint 8贯通印前首样确认、印中在线检测、印后成品检验全环节;
新智通展示胶柔一体印刷整线方案,将胶柔复合印刷工艺与配套印后设备整合为连续生产线,覆盖从印刷到印后成型的整线交付;
正润机械带来智能工厂解决方案与非标定制能力,按不同客户的产线配置需求做模块化组合;
青岛高乐GL-SP900 Ultra集成印刷、折页、裁切点胶、胶装、三面切书、成书包装等多个单元,实现从纸张到成品书籍的一体化连线生产……
这一转变源于下游需求的结构性变化:订单碎片化、换单频繁、人工成本上升,让印刷企业的核心痛点从设备性能不足转向生产组织能力欠缺,设备供应商的竞争维度也随之从单机参数比拼转向系统交付能力竞争。
这个转变的实质,是行业竞争逻辑的改变:印企的痛点已从“缺设备”转向“缺能力”——订单碎片化、换单频繁、人工成本上升、品控稳定性不足,单台先进设备无法解决系统性问题。谁能帮助印企重构订单承接、生产组织、质量控制与交付模式,谁就能赢得下一个发展周期。对参展商而言,当前的竞争对手已不是隔壁展台的同类机型,而是客户工厂中陈旧的生产组织方式。
如果说前两个信号分别回答了“谁来买”和“买什么”,那么第三个信号则关乎展会自身的运营逻辑——全印展的营销与服务模式正在发生深刻转变。
这种转变首先体现在线下推广的纵深布局上。与往届相比,本届全印展组委会明显加大了海外推介力度,在国内国外多点多地举办推介会,主动拜访当地行业协会。例如,组委会专程赴印度、印尼、越南等新兴市场举办专场推介会,与当地印刷协会建立直接对接机制;在国内,则深入珠三角、长三角等产业集聚区,面向重点印包企业开展精准邀约。这种“走出去”的营销策略,与drupa全球联盟展体系的渠道资源形成叠加效应,使得海外买家的组织从“广撒网”转向“重点突破”——本届展会51个国际团组的形成,正是这套组合拳的直接成果。
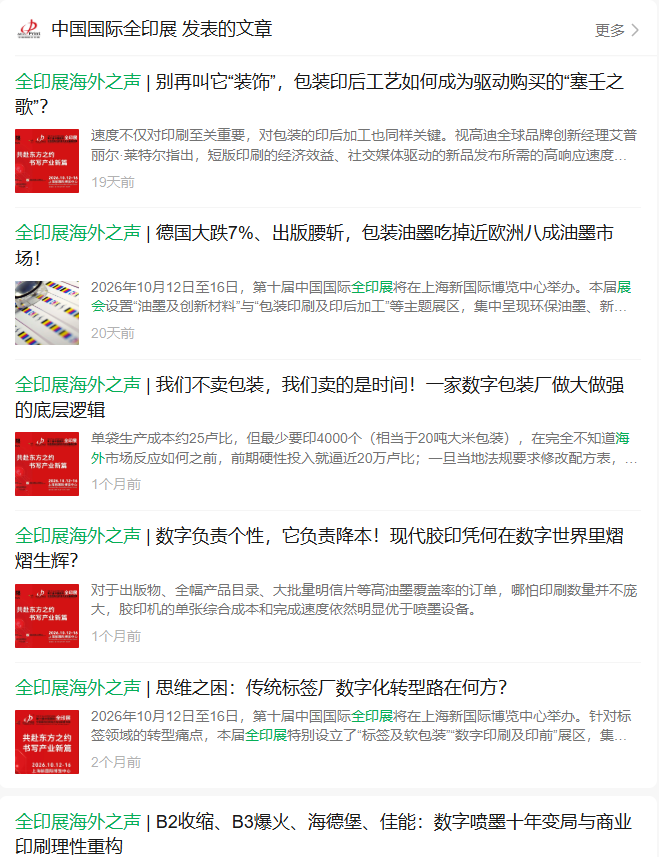
其次体现在内容运营的前置与延伸。组委会今年特别设置“全印展海外之声”专栏,将海外印包产业的前沿动态、技术创新与发展趋势持续分享给国内展商和观众。这一举措看似是媒体内容生产,实则是营销逻辑的升级:通过有价值的信息输出,全印展不再只是展会期间的交易场所,而是成为海内外行业信息的双向流通枢纽。海外理念与中国印包业在这一平台上深度交融,展商和观众在展会开幕前就已建立对全球市场格局的认知框架,到现场后的商务洽谈效率因此大幅提升。
最后体现在服务周期的延展。传统展会的服务边界通常以展期为限,展商云集、买家到访、交易达成,然后各自散去,等待下一届。而本届全印展通过云展览等数字化手段,将服务链条向展前、展后两端延伸。展前,线上平台提前释放展商信息与产品预览,海外买家可提前锁定目标供应商、预约现场洽谈;展中,线上线下联动,无法到场的海外观众可通过云展览实时了解展会动态;展后,供需双方的对接数据得以沉淀,为后续的持续跟进与交易转化提供支撑。这种"365天不打烊"的服务模式,使得全印展的营销势能不再集中于展期五天,而是形成贯穿全年的持续释放。
从“坐商”到“行商”,从展期服务到全年运营,从单一交易平台到信息枢纽——全印展的营销之变,本质上是展会运营理念从“场地出租”向“价值共创”的转型。当展会主办方开始像产业服务商一样思考,展会的商业价值便不再局限于展位销售与门票收入,而是延伸至数据服务、信息撮合、品牌背书等更广阔的想象空间。这种转型不仅提升了全印展自身的竞争壁垒,也为中国会展业应对数字化冲击、探索高质量发展路径提供了一个值得研究的样本。
回望本届全印展,三个信号并非孤立存在,而是同一场变革的不同切面。观众比例之变,映射的是全球印刷产能重心向新兴市场转移、中国装备供给能力同步升级的宏观进程;新品结构之变,揭示的是技术扩散路径的多元化与竞争单元从单机到系统的跃迁;营销势能之变,则预示着展会运营从"坐商"到"行商"、从展期服务到全年价值共创的模式升级。三者叠加,勾勒出中国印刷供应链从"世界工厂"向"全球产业组织者"转型的初步轮廓。
昔日引技术入华,今朝送方案出海。二十三年前,全印展为中国印刷行业打开了眺望世界的窗口;今天,它正成为中国印刷解决方案走向世界的码头。窗口与码头之间,是中国印刷供应链从跟随到并跑、再到局部领跑的二十年。
当22.43%的海外观众比例成为新常态,当"已售出"的标识从进口设备展台蔓延到国产高端设备展台,我们有理由期待:下一届全印展,将见证这场结构性位移的进一步深化,以及中国印刷产业在全球价值链中位置的继续抬升。