
计提2.5亿欧减值甩包袱!SIG康美包战略重组,剑指18%利润率
在经历全球宏观经济波动与供应链通胀洗礼后,全球无菌包装与灌装技术先锋SIG康美包于近日举行的“资本市场日”上,正式发布了面向中长期的战略转型蓝图与全新财务指引。
依托其在无菌灌装领域深厚的技术专利、全球化智造网络以及极具黏性的客户资产,公司全面确立了“成为无菌包装解决方案首选合作伙伴”的核心愿景。为达成这一目标,管理层公布了一揽子涵盖组织架构精简解耦、细分业务专项扭亏、微观精益运营挖潜、资本审慎配置与提升股东现金回报的进阶路线图。
首席执行官安妮·埃肯斯在演讲中强调,SIG康美包兼具稳健的终端食品饮料市场布局与卓越的工业创新基因,当前企业具备巨大的内生自我提升潜力。伴随组织架构向扁平化、专业化彻底重塑,公司已构筑起明确的资本分配纪律,全面进入加速释放盈利弹性与现金流的新周期。
设立两大报告分部,第四季度计提2.5亿欧元非现金减值
为了破除大型工业集团常见的业务边界模糊与决策链条冗长弊端,SIG康美包在资本市场日上宣布了一项根本性的治理变革——推行以客户与技术应用为中心的极简组织架构,正式设立两大独立的核心报告分部:“无菌纸盒”业务板块;“盒中袋与带嘴软包装”业务板块。
该架构将作为2026财年及未来所有法定财务报告与分部信息披露的基准,旨在实现财务核算与运营责任的穿透,大幅提高对外透明度与内部考核执行力。
配合分部报告口径的重组与资产价值的严格重估,公司展现出了极大的去包袱魄力:预计将在2026年第四季度,针对“盒中袋与带嘴软包装”业务以及处于调整期的“冷链纸盒”业务,集中计提约2.5亿欧元的非现金商誉及资产减值损失。
这一巨额账面计提虽然对第四季度的法定净利润形成阶段性账面扰动,但完全不涉及实际现金流的流出。通过一次性出清收购溢价与低效资产的历史沉淀,SIG康美包得以大幅优化净资产基底与后续折旧摊销结构,使轻装上阵的各大业务单元能够更加公允、真实地反映其实际营运资本回报率。
无菌纸盒核心基石,结构性趋势领跑大盘
作为贡献全集团绝大部分利润的基本盘,无菌纸盒业务被赋予了继续保持“超越行业平均增速”的进攻型使命。
从终端消费的长期大势审视,全球市场呈现出持续利好的结构性动力:乳制品、高蛋白强化乳清饮料、即饮营养素的消费渗透率持续攀升;小规格、易开启、适合户外出行的即饮包装需求旺盛;东南亚、拉美、中东及非洲等人口结构年轻化的区域,常温无菌包装正加速替代传统初级容器。
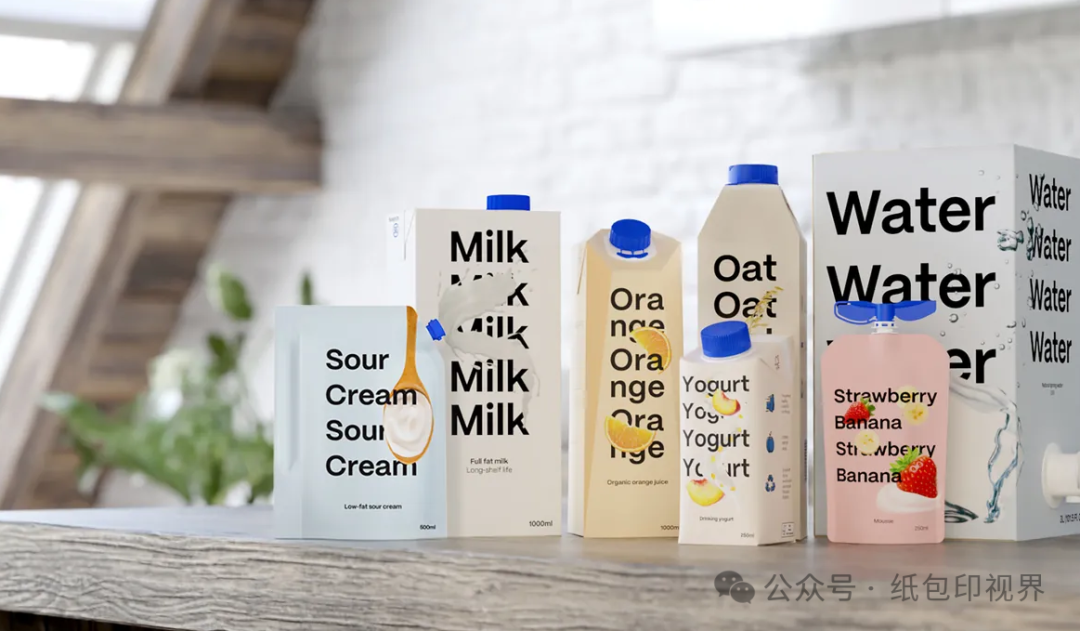
SIG行业模型测算显示,中期内全球无菌纸盒市场大盘复合年增速将稳定在2%至3%区间。而自2016年以来,SIG在历次宏观周期中的实际出货增速均稳健跑赢市场平均水平,公司有充分信心在下一阶段继续依托差异化技术扩大市占率。
在产品与制造装备端,三大核心技术利刃构筑了极宽的技术护城河。
SIG Neo新一代超高速灌装机:以行业领先的高灌装线速度、微米级成型精度、支持多规格快速切换的高灵活性以及极低的包材与料液损耗率,大幅拉低了客户工厂的单包综合生产成本.
SIG Terra 绿色可持续包装矩阵:精准响应全球严苛的禁塑与循环经济法案,重点攻克了“无铝全阻隔纸盒复合结构”,使纸盒纤维回收率与碳足迹表现跃升至行业顶峰。
DigitalOne工业物联网与平台标准化:将智能视觉检测、整线自控系统与二维码“一包一码”数字追溯打通,为大型快消客户提供高效、差异化且全链路互联的智慧包装交钥匙方案。
技术溢价叠加规模效应,使该板块具备极高的盈利韧性,管理层明确设定无菌纸盒业务的调整后EBIT利润率中期必须持续跨越20%的行业顶尖门槛。
软包装聚焦差异化无菌应用,推动EBIT率回升至8%-10%
与高歌猛进的纸盒业务相比,盒中袋与自立/带嘴软袋业务在过去几个季度受行业去库存与原料通胀掣肘,盈利表现低于历史中枢。管理层将其列为必须正面攻克的优先战略事项,并制定了极其详尽的专项扭亏行动计划。
公司为此组建了专属的垂直管理战队,从产品、运营与商业纪律三个维度打响翻身仗。
聚焦无菌与餐饮蓝海:果断收缩低毛利、重度依赖石化树脂价格波动的通用型民用软包,集中火力进攻具备极高进入门槛的B2B 餐饮连锁及预制浓缩液“盒中袋”、以及针对高附加值食品的“无菌自立袋”专用系统。
优化生产版图与供应链效率:重新梳理全球软包装薄膜复合与阀门注塑的产能布局,关闭低效产能,精简多余管理层级,消除车间物料流转摩擦。
强化定价与商业纪律:对长协订单全面引入原材料成本与能源附加费自动联动机制,彻底杜绝单边承担通胀敞口的商业合同。
管理层明确给出了该业务板块的扭亏时间表与财务硬指标:力争在短期内将盒中袋与带嘴软包业务的整体盈利能力恢复至健康的历史高位,将调整后EBIT利润率推升至8%至10%区间;若剔除集团总部的行政费用分摊,模拟调整后EBIT利润率目标将达到10%至12%。
剑指18%集团EBIT率,2027年重启30%-50%高比例分红
基于对核心纸盒业务的持续扩张、软包装业务的减亏反转以及全流程精益制造的严密测算,SIG康美包在资本市场日上更新了全集团的中期财务战略目标。
在剔除汇率波动的固定汇率口径下,全集团中期实现年均3%至5%的内生性收入复合增长;依托全球集约化采购成本节约、精益生产、以及业务量扩张带来的固定资产强劲运营杠杆,推动全集团综合调整后EBIT利润率跨越18%以上。
公司将继续坚守严苛的资本开支纪律,将包含工厂融资租赁在内的年度净资本支出严格限定在总营收的6%至8%框架内。伴随重资产投资高峰期平稳度过,充沛的自由现金流将优先用于持续去杠杆,推动集团财务负债率加速回落至绝对安全的水位。
随着历史收购形成的非现金摊销包袱出清、造血机能实质性恢复,SIG康美包正式向资本市场给出承诺:计划于2027年针对2026财年的实际经营业绩,全面恢复派发现金股息。
公司设立了极具吸引力的股东回馈框架——目标派息比率(锁定在调整后净利润的30%至50%,使投资者能够直接分享企业跨越周期阵痛后的高确定性现金流红利。