
单季营收创历史新高!永新股份前三季营收破30亿,底牌是什么?
面对复杂多变的宏观消费环境与原材料价格波动,软包装与功能性薄膜领军企业永新股份再次展现出深耕食品、日化、医药等刚需快消产业链的抗周期韧性。
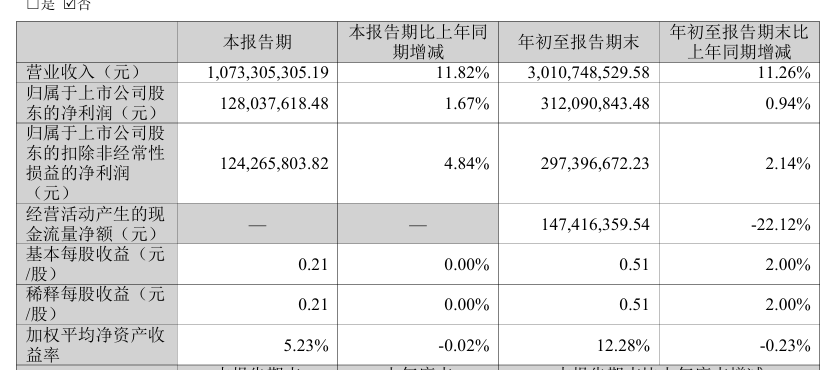
财报数据显示,2026年第三季度,永新股份实现营业收入10.73亿元,同比增长11.82%,刷新了公司自上市以来的单季度营收历史纪录;单季度录得归母净利润1.28亿元,同比增长1.67%;扣非后归母净利润1.24亿元,同比增长4.84%。
拉长至前三季度来看,公司累计实现营业收入30.12 亿元,同比增长11.26%,仅用九个月便已超过去年全年的八成体量;累计实现归母净利润3.12亿元,同比增长0.94%;扣非后归母净利润2.97亿元,同比增长2.14%。
在扎实的基本盘支撑下,公司在过去一个季度密集打出战略组合拳:设立上海全球协同中枢、投产3万吨高端功能性薄膜产线、开工陕西注塑二期工程,并实质性加速海外供应链布局。
外汇对冲显效,审慎风控支撑高质量扩张
穿透前三季度的损益细节,永新股份在规模扩张的同时,展现出极为稳健的资金周转与财务风控策略。
汇兑收益反哺财务报表。得益于前瞻性的结算币种组合与敏捷的外汇敞口管理,报告期内公司财务费用同比大幅下降89.49%,美元等外币结算带来的净汇兑收益对冲了部分经营成本压力;
非经营性损益结构性收缩。前三季度其他收益同比下滑38.84%(主要受政府产业项目阶段性补助退坡影响),投资收益同比下降30.23%(理财收益率收窄),在会计层面阶段性平抑了合并报表净利润的增长弹性,但扣非主营利润依然保持了更扎实的向上动能;
业务放量下的审慎风控。随着前三季度营收跨越30亿元门槛、下游头部大客户供货频次与体量提升,期末应收账款绝对值随之增加。公司严格恪守账龄计提准则,信用减值损失同比增长103.92%,以主动、充分的拨备计提夯实了资产质量,杜绝盲目赊销扩张带来的坏账隐患。
上海全球中枢启用,黄山3万吨BOPP投产
在制造升级与战略架构层面,永新股份在今年7月中旬连续迎来两大关键里程碑,完成了从前端战略研发到后端母卷制造的纵向卡位。
7月15日,永新智联包装科技(上海)有限公司正式投入实质性运营。依托永新股份分布在全国的7大现代化生产制造基地,上海新公司致力于打造集服务、创新、投资、人才于一体的四维核心枢纽。
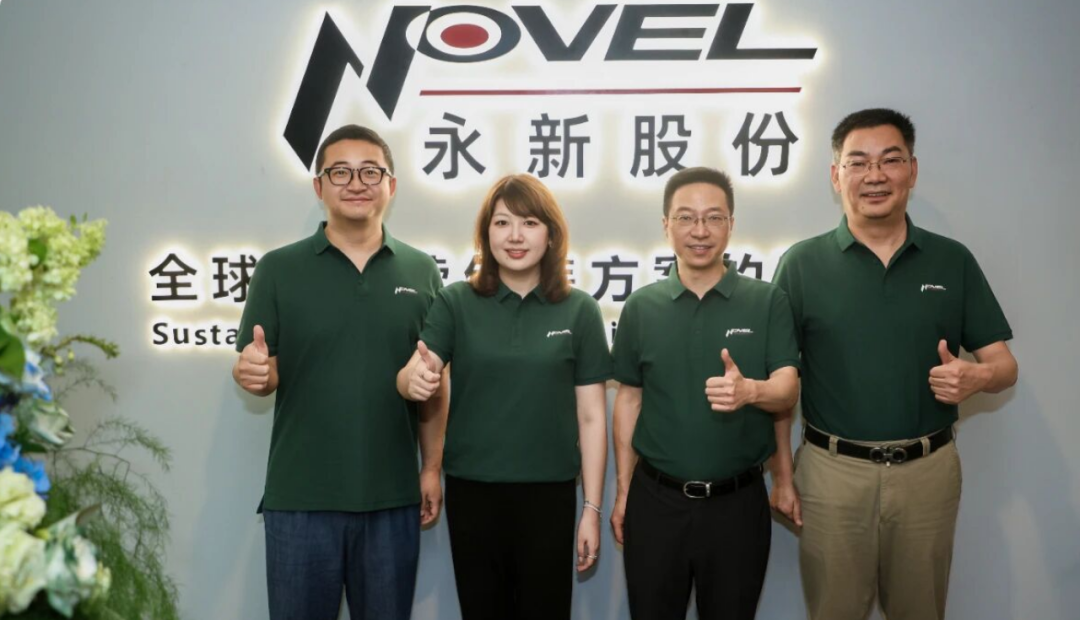
就近贴靠跨国快消品牌总部与前沿消费市场,缩短自需求洞察、联合打样到批量交付的响应链条;链接长三角的高校院所与产业科研平台,重点主攻生物降解材料、高阻隔单一材质涂布与前沿工艺转化;发挥资本纽带功能,储备绿色包装产业链的优质并购与战略投资标的,推动公司由“传统产品制造”向“全生命周期包装解决方案与生态服务”升级。
紧随其后的7月16日,下属子公司黄山永新新材料有限公司年产30000吨双向拉伸多功能薄膜BOPP项目圆满完成调试并正式投产,公司董事长江蕾与总经理潘健携高管团队为首卷母卷揭幕。
该产线是永新股份功能性薄膜矩阵的关键跃升。在全行业推行循环经济与ESG减塑的浪潮下,“单一材质可回收”与“超薄高阻隔”正在重塑包装基材竞争格局。
新产线出产的特种多功能薄膜不仅可广泛适配高端食品锁鲜、医药无菌屏障、电子元器件防静电防护及日化精品包装,更为永新股份自供高品质基材、压降外购成本构筑了核心原料底盘。
陕西二期异形注塑开工,补强西北乳业配套
在软包装核心主业之外,永新股份正稳步向刚性异形注塑容器这一高附加值细分领域拓宽产品线。
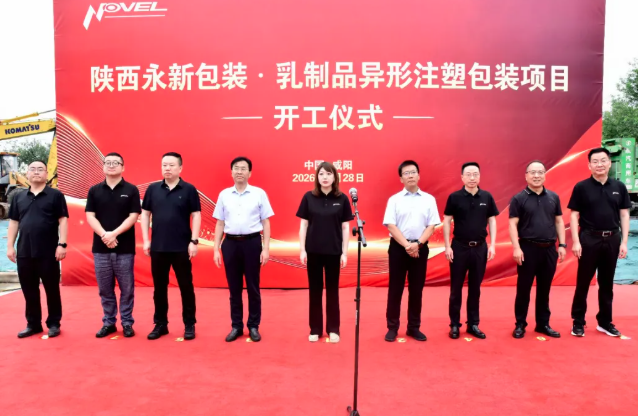
8月28日,陕西永新包装乳制品异形注塑包装项目(二期扩建工程)在咸阳市三原县正式开工奠基。该项目总投资约4950万元,规划年产能为4500吨异形注塑包装,涵盖高标准无尘车间、自动化立体仓储及国际主流智能注塑成型流水线。
项目全部达产后,预计可新增年产值1.2亿元,推动陕西永新整体年产值一举跨过2亿元大关。
在战略区位上,陕西永新承担着激活西北优质乳制品与食品工业集群的核心功能。异形塑料容器(如果冻杯、高端酸奶杯、奶酪杯及配套吸嘴盖)对长途运输空间和防损要求极高,存在天然的经济运输半径。
二期扩建不仅实现了从平面柔性软包向立体刚性成型包装的技术延展,更通过本地化贴身配套,与伊利、蒙牛等乳业龙头的区域生产基地形成高效供应链协同。
跨国客户材料级突破,海外生产基地进入筹备实质期
在保持国内大盘稳健的同时,海外市场正在成为支撑永新股份未来3-5年利润扩张的关键胜负手。
2026年上半年以来,受红海危机、局部地缘冲突及海外跨国包装商交期延误等因素影响,全球包装供应链的不稳定性加剧,使得原本准入门槛极高、认证周期漫长的成熟海外区域,主动向永新股份释放了大量商务报价邀约。
更为重要的是客户拓展深度的质变,公司不仅持续向跨国客户供应传统的复合彩印软包产品,更凭借黄山等基地的薄膜研发实力,直接切入跨国客户核心的底层基材供应体系;得益于精细化海外团队建设与高阶特种薄膜出海占比提升,目前海外业务板块的整体综合毛利率显著高于国内市场,成为公司平抑国内价格内卷的重要利润支撑。
为彻底打通全球交付闭环,永新股份管理层已明确将“海外本土化生产基地的落地”列为中长期推进的核心事项。
虽然塑料软包装相比瓦楞纸箱具备自重轻、货值高、运输半径更长等物理优势,但面对跨国快消客户对敏捷排产的严苛要求,以及欧美等主流市场日益复杂的关税壁垒、本地化成分配额限制,异地设厂已是大势所趋。
公司目前正紧密结合重点区域的区位优势、双边贸易关税细则、供应链基础设施及综合要素成本展开严密论证,以稳健策略推动海外工厂的实质性落地。
从第三季度创纪录的10.73亿元单季进账,到前三季度突破30亿元的经营规模,永新股份在坚守主业的同时,正在展现出从“区域型加工代工”向“全球化功能性新材料集团”转型的战略定力。
通过在上海设立中枢汇聚前沿要素、在黄山扩大绿色循环薄膜产能、在陕西深耕高附加值注塑配套、并在全球市场加速推进材料级输出与设厂论证,永新股份正凭借其垂直一体化的制造实力与审慎扎实的现金流管理,在全球包装产业链的新一轮整合洗牌中卡位核心身位。