
山鹰实控人遭立案,海盐经开区出具8亿支持意向函意味几何?
在短短48小时内,山鹰国际控股股份公司经历了资本市场与监管层面的剧烈波澜。2026年11月3日晚间,公司披露实际控制人兼董事长吴明武被证监会立案调查;11月4日晚间,公司披露收到浙江海盐经济开发区管委会出具的8亿元流动性支持意向函。
一边是核心决策人涉嫌违规被查引发的治理信誉考验,另一边是地方政府火线递来的“纾困橄榄枝”;而这两场突发事件的共同底色,则是公司前三季度巨亏逾11亿元的沉重财务报表。这不仅映射出企业当前流动性与信用评级的紧绷状态,也直观展现了地方政府在关键产业链龙头面临风险时“保链稳产”的现实逻辑。
地方国资“火线驰援”:8亿元流动性支持的成色与多重约束
根据山鹰国际于11月4日晚间披露的公告,公司收到浙江省海盐经济开发区管理委员会出具的《关于支持山鹰国际控股股份公司有关事项的支持工作函(意向)》。
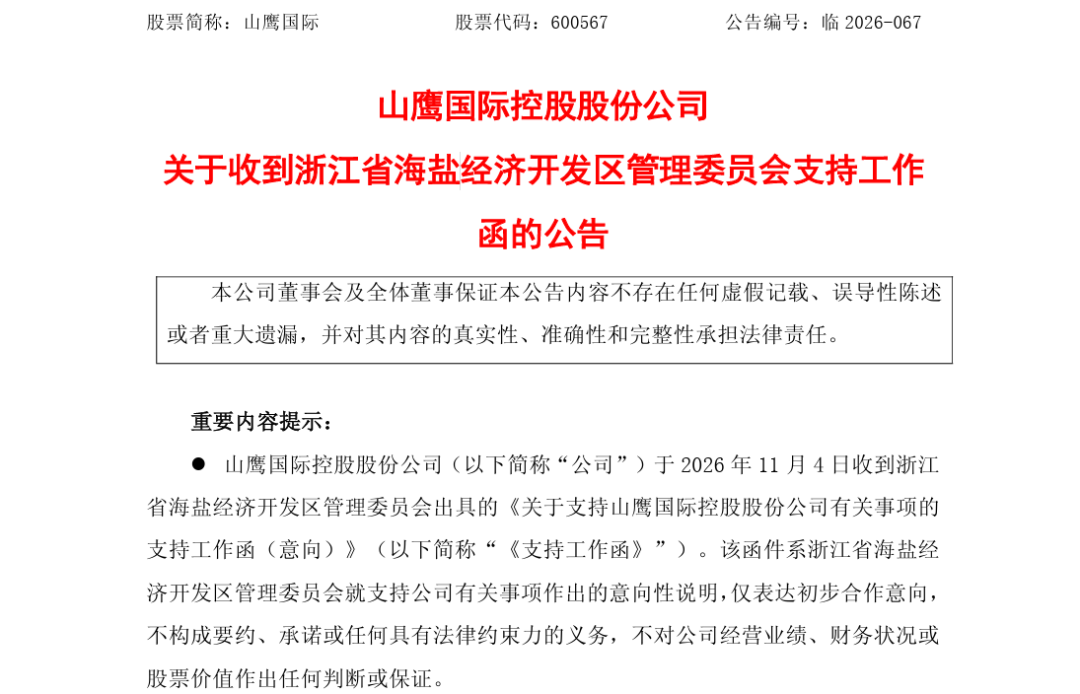
从《支持工作函》的具体内容来看,本次国资意向支持呈现出明确的定向性与严格的合规红线。
管委会原则同意由国有资本投资运营平台统筹,以市场化方式,在不超过人民币8亿元的额度内,向山鹰国际及其全资子公司浙江山鹰纸业有限公司(以下简称“浙江山鹰”)提供阶段性流动性支持。
该笔资金明确专项用于“补充生产经营流动资金、保障原材料采购与职工薪酬发放、维护公司基地稳定生产”。这一表述直接反映出企业基层的流动资金周转已面临不小压力,必须优先确保生产线运转与劳资稳定。
支持方式拟在委托贷款、市场化借款、设立专项基金/SPV、收购存量债权、协调金融机构授信续贷等方式中选择或组合。同时函件明确划定底线:涉及政府出资的,不得承诺回购本金、承担损失或保证最低收益,严禁新增地方政府隐性债务。
支持事项需经海盐经开区党委会、国资运营平台董事会集体决策,完成尽调与国资审批备案程序;同时设定了90天的有效窗口期,若届时未签署正式协议或决策未通过,函件将自动失效。
需要客观指出的是,这份工作函仅为意向性说明。截至公告日,国资平台的具体实施主体尚未敲定,公司未签署正式协议,亦未收到任何款项。支持额度并非刚性投放义务,最终能否落地、利率与增信条件如何,仍存在高度的不确定性。
监管利剑出鞘:实控人被查对融资预期的深层冲击
就在获得地方国资意向支持的前一天(11月3日晚间),山鹰国际发布公告称,公司实际控制人、董事长吴明武收到中国证监会出具的《立案告知书》(编号:证监立案字0382026008号)。因涉嫌内幕交易和短线交易,中国证监会依法决定对其个人进行立案调查。
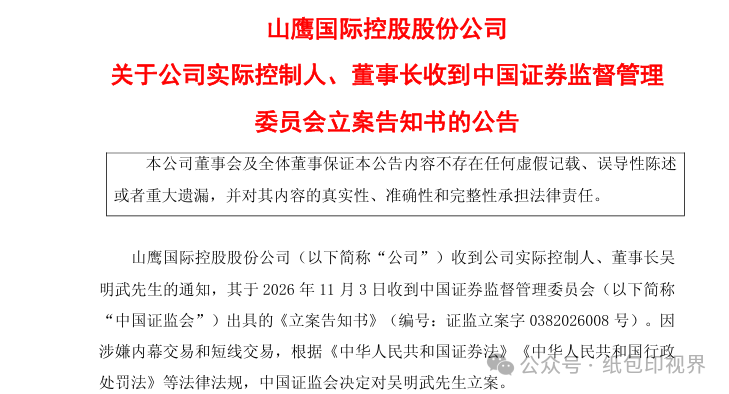
尽管山鹰国际在公告中迅速进行风险隔离,强调立案调查仅针对吴明武个人,与公司日常经营无关,生产作业由管理团队正常推进,但从资本运作与信用管理的视角审视,其负面连锁反应不容轻视。
截至2026年三季度末,山鹰国际直接控股股东为福建泰盛实业有限公司(持股21.62%),吴明武直接持股比例虽仅为0.91%,但他与徐丽凡夫妇为公司的共同实际控制人。作为上市公司的创始灵魂与最高决策者,其涉嫌违规被查难免动摇外部投资者对公司合规内控与治理结构的信心。
内幕交易和短线交易直指证券合规的红线。按照现行监管规定与金融机构风控惯例,核心实控人遭遇立案调查,往往会导致上市公司股权再融资(如定增、配股)窗口收窄,债券发行、银行授信审批及续贷展期的审核门槛显著抬高,甚至可能触发部分金融机构的风控预警机制。
在实控人突遭立案的次日,地方政府便迅速送达支持工作函,其在时间节点上的巧合,既体现了地方稳定核心产业的迫切诉求,也客观上为二级市场剧烈波动的投资者情绪注入了一剂暂时性的“镇静剂”。
业绩泥潭深陷:造纸周期筑底叠加逾11亿元巨亏
地方国资的“托底”意向与实控人的涉案调查,发生在一个更加严峻的现实背景之下——山鹰国际正处于近年来的业绩“至暗时刻”。
此前披露的2026年三季报数据显示:公司累计实现营收216.12亿元,同比微增2.26%;但归属于上市公司股东的净利润录得大幅亏损11.43亿元,相较上年同期的2.9亿元亏损,亏损额同比扩大了约8.53亿元;扣非后净利润更是亏损11.79亿元。
第三季度单季实现营收73.52亿元,同比微增0.84%,但单季归母净利润亏损达到4.61亿元(扣非净亏损4.56亿元)。这意味着,仅第三季度的亏损额就占到了前三季度累计亏损的40%左右,经营恶化趋势在下半年并未显现拐点。
这种“增收不增利且亏损加剧”的局面,深刻反映了包装纸行业的系统性困境。近年来,国内工业包装纸产能持续释放,但终端消费及出口包装需求复苏乏力,行业呈现显著的供需失衡与价格内卷。
原材料价格波动与成品纸售价形成“剪刀差”,加之造纸业属于重资产高杠杆行业,庞大的折旧摊销与刚性利息费用进一步吞噬了企业的现金流。巨额的经营性失血,正是导致公司短期流动性捉襟见肘的根本诱因。
地方“保链稳产”逻辑与企业的自救命题
将这三起事件串联起来审视,可以清晰看懂地方国资入场背后的真实动因,以及山鹰国际接下来所要应对的复杂局面。
首先,地方国资的核心诉求是“保产业基石”,而非“拯救资本市场”。
在实控人被查的敏感节点,海盐经开区管委会之所以迅速表态支持,根本原因在于全资子公司浙江山鹰作为当地核心的实体制造基地,承载着巨大的产值贡献、税收来源与本地就业岗位。
造纸产业链向上牵扯废纸回收与大宗物流,向下连着纸箱加工与成千上万的工业品外包装。一旦实体工厂因流动性断裂陷入停产或欠薪,将对区域产业链稳定和社会就业带来外溢冲击。因此,工作函将资金用途严格锁定在“原材料采购、薪酬发放与基地生产”,体现出极为务实的“保链稳产”取向。
其次,“意向纾困”难以替代实质自救,8亿元尚不足以扭转全局。
8亿元的流动性支持即便最终全额以委托贷款或授信方式落实,对于前三季度亏损超11亿元、年营收规模超200亿元的重资产纸企而言,本质上仍属于“阶段性输血”。更何况,在防范新增地方隐性债务的高压红线下,国资出资具备严格的市场化审批与尽调门槛,无法充当无偿兜底的角色。
对于山鹰国际而言,真正的考验才刚刚开始。在外部,公司需要在90天窗口期内积极配合国资尽调,推动流动性支持从“纸面意向”走向“实质签约”;在内部,面对实控人立案调查带来的合规审视,上市公司亟需完善职业经理人治理机制与内部控制防线,切实防范大股东个人风险向上市公司资产蔓延。唯有在守住实体生产底线的同时,推进降本增效与债务结构优化,企业才能真正捱过这轮漫长而残酷的行业周期严冬。