
标签龙头江天科技前三季营收破5亿,净赚近亿,双创历史新高
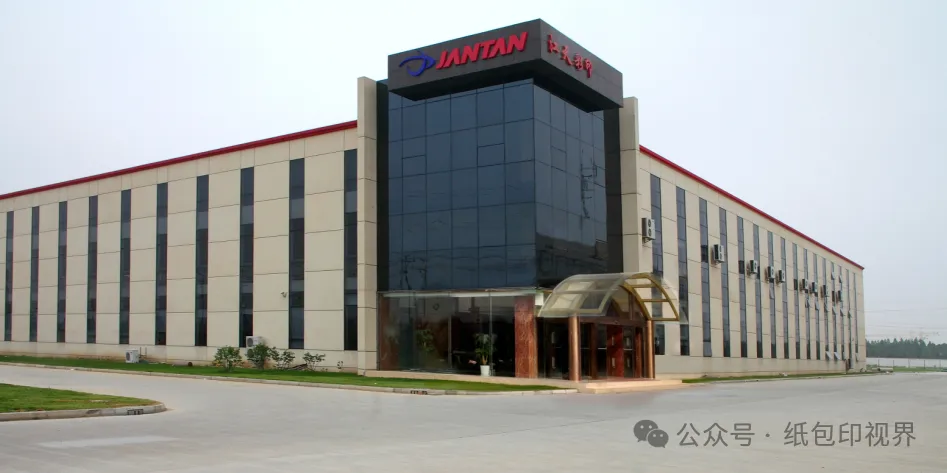
10月底,国内高端标签龙头企业江天科技公布了2026年第三季度财务报告。从财报数据来看,公司在前三季度累计实现营收5.12亿元,同比增长9.41%,创下历史同期新高;实现归属于上市公司股东的净利润9931万元,同比增长11.44%,刷新同期归母净利峰值;扣非后归母净利润录得9476万元,同比增长11.30%。全集团前三季度归母净利率达19.41%,扣非归母净利率达18.52%。
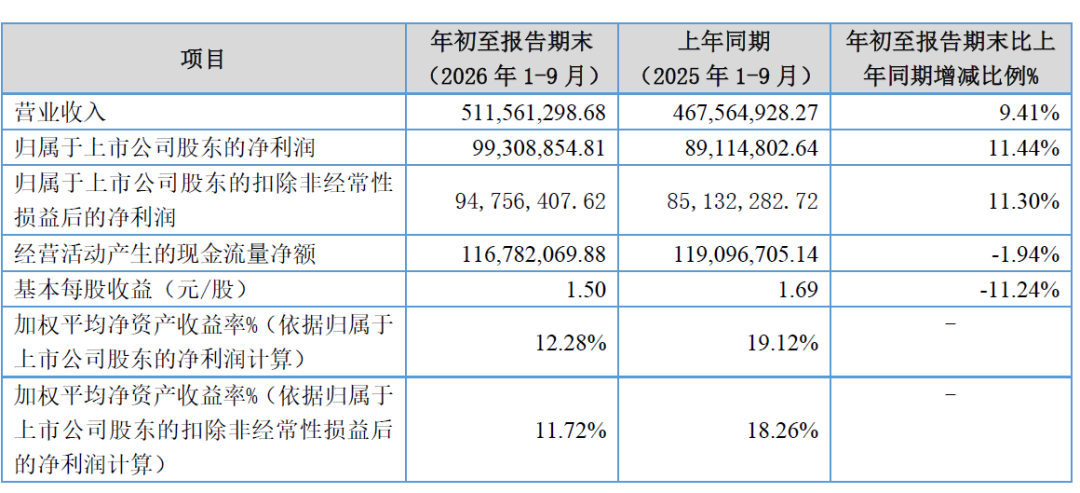
其中,第三季度更是呈现出加速爆发的态势,单季实现营收1.89亿元,同比增长16.23%;单季归母净利润达4135万元,同比大幅增长29.76%;扣非后归母净利润录得4019万元,同比大增33.72%。第三季度归母净利率进一步跃升至21.86%,扣非归母净利率高达21.24%,纷纷创下三季度历史之最。
单季度营收增速较前三季度累计增速抬升近7个百分点,扣非净利增速更是突破3成,表明江天科技在第三季度不仅没有受到行业淡旺季扰动,反而呈现出“出货明显提速、单位盈利空间持续走阔”的强进攻特征。
毛利率坚挺在29.3%,扣非占比超95%展现硬核造血
从江天科技前三季度的损益结构来看,公司的业绩弹性完全依托于主营制造的内生驱动,未出现以价换量的牺牲式扩张:
在毛利端,前三季度公司实现营收5.12亿元,营业成本为3.62亿元,累计实现毛利约1.5亿元,综合销售毛利率约为29.33%。相较于上年同期的29.21%,综合毛利率在近30%的高位区间内稳步微增0.12个百分点。
营收同比增长9.41%,营业成本同比增长约9.22%,成本扩张斜率略微收敛于营收扩张斜率。这表明面对离型纸、面材、不干胶胶水等原材料价格的波动,公司依托深厚的高端消费品客户黏性与精益工艺配方,维持了稳固的单位进销差价。
前三季度非经常性损益净额仅为455万元,占归母净利润的比例低至4.58%。
非经常损益主要由金融资产持有及处置收益(558万元)及政府补助(74万元)构成,同时扣除了营业外支出等杂项。前三季度营业利润达1.12亿元(+10.94%),利润总额达1.11 亿元(+10.23%),各级利润指标增速高度咬合,彻底摒除了对偶发性营业外收益的依赖。
第三季度归母净利润(4,135 万元)与扣非净利润(4,019 万元)仅相差约116万元,进一步验证了单季利润破4000万的大爆发全部来自实体标签订单的高毛利兑现。
在建工程暴增71倍,募投换址重置资产储备
本次三季报中最具战略转折意义的信号,在于江天科技一改过去偏轻资产运营的节奏,全面进入了高强度的实质性资本扩张周期。
截至2026年9月末,公司资产负债表中的在建工程余额由年初的71万元暴增至5184万元;现金流量表印证,前三季度购建固定资产、无形资产和其他长期资产支付的现金高达7263万元,相较上年同期的1233万元同比暴增约4.89倍。
公司支出,资本投入主要用于子公司广州江粤购置新生产厂房,以扩充华南腹地的本地化交付辐射能力。
同时母公司江天科技密集采购了一批新一代高精密涂布、印刷及模切成套设备,目前尚处于最后的安装调试与竣工验收阶段。这也解释了为何期末固定资产暂未大幅增加(维持在1.14亿元),大量新增投资正沉淀在在建工程中蓄势待发。
与产能扩张伴生的,是公司对募投项目用地实施的战略重置。
因地方政府产业规划条件发生调整,公司果断对募投项目实施地点进行了重构,依法退回了原已取得不动产权证书的地块,导致账面无形资产由年初的2375万元大幅下挫至528万元(降幅77.76%)。
与此同时,公司其他非流动资产由年初的40万元飙升至1837万元,主要系公司已足额缴纳了新募投地块的土地出让金,目前正全力推进新地块不动产权证书的申领。虽然换址短期内对工程审批与开工周期产生了一定的顺延影响,但新土地资产的落定为后续高标准数字化标签工厂的落地锁定了空间。
零短债稳固防御,四大风控屏障护航扩张
审视全集团的资产负债表与抗风险底色,江天科技呈现出同业罕见的强安全边际。
截至2026年9月末,尽管受供应商融资增加影响负债总额微升,但全集团资产负债率仅由年初的20.09%适度上升至25.25%,依然处于极低负债区间。账面完全没有短期银行借款,彻底规避了高利率环境下的利息侵蚀与再融资展期风险。
面对外部大宗原料波动与终端消费周期轮动,江天科技在战略层面构筑了极其严密的“四维一体”风控体系。
加速防伪、可变数据、RFID智能标签及绿色环保阻隔新工艺研发,紧贴终端消费周期变化动态调整机台排产,用技术溢价对冲同质化竞争。
建立主要原辅料价格变动预警系统,推行战略集采与季度长协锁价;同时在车间端推进低克重底纸替代与胶黏剂配方改良,保持动态最优安全库存。
在持续绑定一线快消与日化品牌的同时,全速跨界渗透高精电子、医药冷链、工业制造等新场景,降低单一客户或单一行业的周期依赖。
彻底打破上游特种承印基材与精细化学品单一依赖,引入多区域、竞争性的合格供应商名录,确保供应链安全与议价主动权。
尽管第三季度单季经营现金流的放缓与募投项目换址考验着管理层的微观营运与工程推进节奏,但在充沛资金和高毛利主业的护航下,公司已实质性跨入了新一轮产能与技术迭代的释放前夜。随着广州新厂房与母公司高精设备在接下来的几个季度内陆续通过验收并转固投产,江天科技有望依托高人效与智能化机台,进一步拉大与行业追随者的身位差距。